Intel, ad ottobre crollo storico del 45%: occasione o trappola?
di: Filippo Giannini 3 Novembre 2026 10:30

Intel ha vissuto il peggior mese borsistico da almeno il 1980, perdendo oltre il 45% del proprio valore in ottobre.
Il titolo del colosso americano dei semiconduttori ha chiuso ottobre a 65,76 dollari, contro i 120,23 dollari di fine settembre. Gran parte delle perdite si è concentrata nella seduta del 30 ottobre, quando le azioni hanno ceduto il 28,58% in seguito alla pubblicazione dei risultati trimestrali.
Le vendite sono proseguite anche lunedì 2 novembre, con un ulteriore ribasso dell’8,80% che ha portato la quotazione a 59,97 dollari, circa il 57,5% sotto il massimo di chiusura di giugno.
Eppure, nonostante il crollo, Intel conserva un rialzo di quasi il 59% da inizio 2026. Un dato che aiuta a comprendere quanto fossero elevate le aspettative del mercato prima dell’ultima trimestrale.
Dopo un crollo del genere le azioni Intel sono diventate un’occasione di acquisto oppure il peggio deve ancora arrivare? Analizziamo nel dettaglio il titolo grazie all’aiuto del WarrenAI di InvestingPro.
Abbonati ora ad InvestingPro e scopri tutte le azioni scelte da ProPicksAI per novembre. Ottieni lo sconto del 50% con il mio link: https://www.investing-referral.com/tradingfacilepro/
Sfrutta un ulteriore sconto del -15% inserendo il codice: tradingfacilepro
Perché le azioni Intel sono crollate dopo la trimestrale?
A prima vista, i risultati del terzo trimestre non sembravano giustificare una reazione così negativa.
Intel ha registrato ricavi per 16,5 miliardi di dollari, in crescita del 21% rispetto all’anno precedente, superando leggermente le aspettative. Anche l’utile per azione rettificato, pari a 0,52 dollari, è risultato superiore ai 0,40 dollari previsti dagli analisti.
Il problema non riguarda però i risultati appena pubblicati, quanto piuttosto le prospettive per i prossimi trimestri.
Per il quarto trimestre 2026, Intel prevede ricavi compresi tra 15 e 16 miliardi di dollari, sensibilmente inferiori ai circa 17,1 miliardi attesi dal mercato. Ancora più deludente la previsione sull’EPS rettificato, indicato a 0,25 dollari, praticamente dimezzato rispetto al trimestre precedente.
A pesare è soprattutto la debolezza del mercato dei personal computer, aggravata dall’aumento dei prezzi delle memorie e dalle difficoltà della catena produttiva. La società prevede una contrazione delle vendite del segmento PC superiore al 20% rispetto al trimestre precedente.
A questo si aggiungono le conseguenze dell’incidente nello stabilimento israeliano di Kiryat Gat, che dovrebbe sottrarre circa 300 milioni di dollari ai ricavi del quarto trimestre.
Non tutti questi fattori sono strutturali, ma il direttore finanziario David Zinsner ha avvertito che la debolezza del settore PC potrebbe protrarsi almeno fino alla prima metà del 2027.
Data center in crescita del 78%, ma Intel Foundry resta un problema
Il quadro industriale è tutt’altro che uniformemente negativo.
Nel terzo trimestre il segmento Data Center & AI ha generato ricavi per 7,3 miliardi di dollari, registrando una crescita del 78% su base annua. Si tratta del principale elemento di forza della trimestrale, sostenuto dalla domanda di processori per server e infrastrutture dedicate all’intelligenza artificiale.
La situazione cambia osservando Intel Foundry, il business dedicato alla produzione di semiconduttori.
Nonostante ricavi trimestrali per 6,7 miliardi di dollari, la divisione ha registrato una perdita operativa di circa 1,9 miliardi. Inoltre, appena 411 milioni di dollari provengono da clienti esterni, in gran parte grazie a un contratto non ricorrente. La maggioranza dei ricavi deriva quindi da operazioni interne al gruppo.
Questo rappresenta uno dei principali interrogativi sul futuro di Intel: riuscirà la società a trasformare gli ingenti investimenti produttivi in un business redditizio e competitivo?
La questione è ancora più rilevante considerando gli investimenti previsti, nell’ordine di 20 miliardi di dollari nel 2026 e destinati ad aumentare nel 2027, anno in cui il management non prevede ancora un free cash flow positivo.
Cosa è successo dopo gli altri grandi crolli di Intel?
Un elemento particolarmente interessante emerge dall’analisi storica.
Il ribasso di ottobre 2026 ha superato anche quello del settembre 2000, quando Intel perse il 44,5% durante lo scoppio della bolla tecnologica.
In quell’occasione il deterioramento del business proseguì nei trimestri successivi, con una contrazione del fatturato del 21% nel 2001 e un drastico ridimensionamento degli utili.
La situazione fu diversa dopo giugno 2002, quando il titolo perse quasi il 34%. Nonostante le difficoltà iniziali, la successiva ripresa degli utili favorì un recupero delle quotazioni.
Anche i due grandi ribassi del 2024 offrono indicazioni contrastanti.
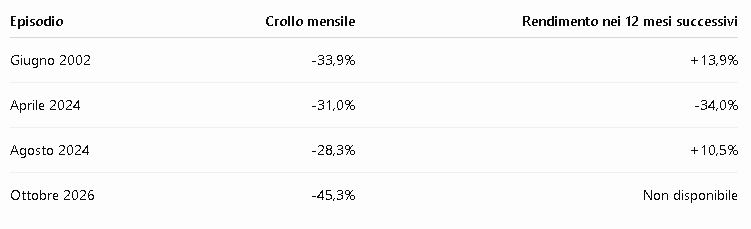
Il dato più significativo non riguarda tanto l’ampiezza delle perdite quanto l’andamento degli utili aziendali.
Nei precedenti in cui la redditività si stava stabilizzando o migliorando, il titolo ha mostrato maggiori possibilità di recupero. Quando invece i profitti hanno continuato a deteriorarsi, il ribasso iniziale non è stato sufficiente a rendere conveniente un investimento.
È una distinzione fondamentale anche per valutare la situazione attuale.
Azioni Intel sottovalutate? Cosa dice InvestingPro
Abbonati ora ad InvestingPro e scopri tutte le azioni scelte da ProPicksAI per novembre. Ottieni lo sconto del 50% con il mio link: https://www.investing-referral.com/tradingfacilepro/
Sfrutta un ulteriore sconto del -15% inserendo il codice: tradingfacilepro
Per approfondire le valutazioni abbiamo interrogato WarrenAI di InvestingPro, confrontando quotazioni, Fair Value e prospettive degli utili.
Al 3 novembre 2026 il Fair Value di Intel è stimato a 56,02 dollari, contro un’ultima chiusura di 59,97 dollari.
Il modello individua quindi un potenziale ribasso residuo del 6,6%, con un grado di incertezza elevato.
Nonostante il pesante crollo, dunque, secondo InvestingPro il titolo non presenta ancora uno sconto evidente rispetto al proprio valore teorico.
Anche i multipli suggeriscono prudenza. Intel tratta a circa 44 volte gli utili attesi per il 2026, mentre sulla base delle stime trimestrali disponibili per il 2027 il rapporto scenderebbe verso 30 volte.
Un elemento particolarmente importante riguarda le revisioni degli analisti: secondo i dati di InvestingPro, le previsioni sugli utili sono state tagliate di circa il 43% nell’ultima settimana.
Il prezzo delle azioni è quindi sceso violentemente, ma contemporaneamente si sono ridimensionate anche le prospettive di redditività.
È questo il motivo per cui un ribasso del 45% non si traduce necessariamente in un’opportunità di acquisto.
Analisi tecnica Intel: i livelli da monitorare
Dal punto di vista tecnico, il quadro rimane fortemente compromesso.
Le azioni Intel si trovano al di sotto della media mobile a 50 giorni, situata intorno a 100,50 dollari, e di quella a 200 giorni, attualmente in area 86,92 dollari.
L’RSI giornaliero a 14 periodi è sceso a 22,95, segnalando una condizione di marcato ipervenduto.
Questa situazione potrebbe favorire un rimbalzo tecnico, ma l’ipervenduto, da solo, non rappresenta un segnale di inversione.
Il primo supporto da monitorare si trova a 59,40 dollari, minimo registrato il 2 novembre. Una sua violazione potrebbe aprire spazio verso l’area 57,50-56,80 dollari e successivamente verso 54 dollari.
Un ulteriore deterioramento potrebbe riportare l’attenzione sull’area dei 45 dollari.
Sul fronte opposto, le prime resistenze si collocano a 63,20 e 65,76 dollari. Un segnale più incoraggiante arriverebbe con il recupero di 68,77 dollari, massimo del 30 ottobre, accompagnato da volumi convincenti.
Solo oltre questo livello il mercato potrebbe iniziare a valutare un recupero più ampio, anche se il trend di medio periodo resterebbe fragile.
Conviene comprare azioni Intel dopo il crollo?
Il pesante ridimensionamento delle quotazioni ha certamente migliorato il rapporto tra prezzo e prospettive rispetto ai massimi raggiunti durante l’estate.
Tuttavia, i rischi rimangono considerevoli.
La crescita del business Data Center & AI dimostra che Intel possiede ancora importanti opportunità industriali, ma la debolezza del mercato PC, le perdite della divisione Foundry e l’elevato fabbisogno di investimenti continuano a pesare sulle aspettative.
Per il momento, il titolo sembra offrire maggiori possibilità di rimbalzo tecnico che segnali concreti di una nuova fase rialzista duratura.
Una stabilizzazione delle stime sugli utili, progressi nella redditività di Foundry e il recupero delle prime resistenze potrebbero cambiare gradualmente il quadro.
Informazioni sull'autore: Filippo Giannini

Resta Aggiornato:
Rimani aggiornato con le ultime notizie seguendoci su Google News. Attiva le notifiche cliccando qui e poi sulla stellina.
Se avete trovato interessante questo articolo, vi invitiamo a condividerlo attraverso i vostri canali social e a seguire TradingFacile su piattaforme come Facebook e Youtube. Non esitate a esprimere le vostre opinioni o condividere le vostre esperienze attraverso i commenti sotto i nostri articoli.
Per rimanere sempre informati sulle ultime novità pubblicate sul nostro sito, potete attivare le notifiche oppure iscrivervi al Canale Telegram di TradingFacile.
Potrebbero interessarti anche:

di: Alessio Moretti 20 Ottobre 2026 11:19
di: Filippo Giannini 18 Settembre 2026 9:23

di: Alessio Moretti 15 Settembre 2026 18:15
di: Alessio Moretti 9 Settembre 2026 9:59
CONDIVIDI L'ARTICOLO: